近日,工信部等九部门联合印发《智能网联新能源汽车产业发展“十五五”规划》,信息密集、信号重磅。
其中,最吸引我们关注的,是一系列极具冲击力的新表述:
首先,这份掌管未来五年的顶层文件,出现了一个此前从没有过的词——“产能预警调控”;且单独成段,分量极重。
与此同时,“严格新车企项目条件”、“兼并重组”、“区域整合”、“有序退出”等,这些带有洗牌意味的表述,同时被写入文件。
这释放了新能源汽车行业进入“下半场”的明确信号!
01
行业进入淘汰赛,动作迅猛
文件中对“产能预警调控”的具体表述如下:
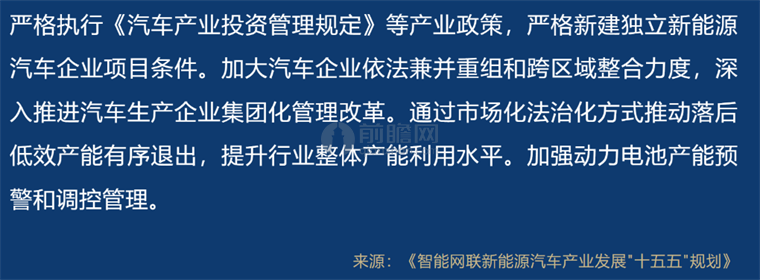
这几句话表面是并列清单,实际是一条环环相扣的链条:堵住增量——打通存量——淘汰出清——行业结构优化。
首先是,堵住增量,新建独立车企几乎没有可能。
现行的《汽车产业投资管理规定》里,对新建独立纯电动车企设了两道前置门槛。第一道,项目所在省份上两个年度的汽车产能利用率必须均高于行业平均水平。第二道,本地现有项目不能有未完工的,也不能有建成了但产量不达标的,否则新建独立项目就过不了审。
两道门槛里,第一道是真正的硬约束。
按发改委22号令,新建独立纯电动车企要求所在省份产能利用率连续两年高于行业平均。然而,2026年上半年行业产能利用率70.6%,低于75%健康线。这意味着,绝大多数省份已经不满足新建项目的条件了。
再叠加第二道门槛,新建独立车企的通道,实质上已经关闭。
换句话说,从零起步新建独立造车企业,在“十五五”期间基本没有落地空间。未来行业新增产能只有三条路:现有车企扩产、收购存量资质、代工合作。
其次,打通存量,接下来可能会看到一批“复活”车企。
它分两条线:横向是企业之间的兼并重组与跨区域整合,纵向是集团内部的资质与产能调配。
横向这条线,整合已经在分层推进。
最轻的一层是集团内部资产归位:资产在体系内换个位置,阻力最小;
再重一层是困境企业重整接盘:太乙圣莲拟出资30亿元入主哪吒汽车母公司,为的正是其整车产能与资质;
最重的一层是整车集团合并:此前东风与长安重组计划宣告终止,一个很大分歧在于武汉与重庆两地税收分配。区域之内是商业问题,跨区域就是地方政府之间的税源与GDP再分配问题。“跨区域”三个字的分量就在这。
纵向这条线,则是让横向真正转起来的制度前提。
中国现行的车辆准入制度,是按“一家公司、一张资质、一座工厂”设计的,生产资质牢牢绑定在具体法人和生产地址上,不能跨法人使用。想接盘只能把整个法人连同债务一起买下。
集团化要解开的正是这个结:一旦资质与产能可在同一控制下的母子公司群内调配,闲置工厂就能承接同集团订单,收购方也能整体承接产能而不必吞下全部债务。
最后,划清底线,让该退的产能真正退掉。
堵住增量、打通存量,解决的是增量和存量问题。但总有一些产能,既等不到接盘方,也进不了集团体系,靠自身经营已经不可能恢复。这部分怎么办?政策给的答案是:市场化、法治化退出。
通过这一系列动作下来,最终把行业产能利用率从当前70%左右拉回75%的健康线。
同样值得警惕的是,动力电池也被首次纳入预警体系,监管从整车延伸到核心零部件环节,整车与电池的扩产节奏将统筹考虑。

虽然关于“产能预警调控”的表述只有短短的131个字,但是释放出来的信号却前所未有!
02
下半场,车企的命运正在分化
产能预警调控落地,最先被改变的是车企之间竞争的方式,不同车企的命运截然不同。
头部企业,获得整合红利。
规划明确“培育形成若干家进入全球销量前十的整车企业”,头部企业将通过兼并重组获得更多产能和市场份额。不过,头部企业海外工厂的产能爬坡,不依赖国内新增产能审批,这条通道不受影响。

腰部企业,成为存量整合的核心对象。
这一层车企处境非常微妙。它们往往已经拥有工厂、资质和一定的产业基础,却又没有足够的销量和盈利能力支撑持续扩张。开工率不足50%、产品同质化严重的腰部车企,将面临被头部企业收购或产能被其他企业接盘的局面。
尾部企业,出局加速、资质成最后筹码。
开工率不足30%的尾部企业将首先被淘汰。但它们手里有一张重要筹码:生产资质。因为“严格新建独立新能源车企条件”这条规则,实质上关闭了从零起步获得资质的新通道。想进入造车领域的企业,只能通过收购存量资质的方式。尾部车企的资质,从经营工具变成了退出资产。
尾部车企唯一的理性选择,是在资质还有被收购价值的时候主动寻求对接。拖到市场化出清阶段,等来的可能不是买家,是清算。
整合大幕已经拉开。规划发布前后,标志性案例密集落地:
广汽集团与一汽股份筹划以发行股份方式购买一汽持有的某整车合资公司部分股权,交易完成后一汽将成为广汽第二大股东,被视为国内汽车业推动合资存量资产跨区域整合的标志性事件。
东风集团股份完成H股私有化退市,岚图以介绍方式在港独立上市。长安汽车与江铃集团完成江铃控股股权重组,双方各持50%股权。一汽集团以37.44亿元认购零跑汽车约5%股份,是汽车央企首次战略入股造车新势力。
这些案例表明,整合已经进入实质性操作阶段。
政府文件直接指出,2030年,国内71家整车集团将缩减至15家左右。
03
车企大洗牌,城市重新排位
汽车产业是继房地产之后的又一个10万亿级产业,牵一发而动全身。
上海、广州、长春、重庆、武汉、西安、芜湖、柳州以汽车为绝对支柱,深圳、合肥、常州、郑州、长沙也将其作为核心支柱。汽车产业的重心转移,就是城市竞争力的重心转移。
产能预警调控落地,城市的命运也在跟着车企一起分层。
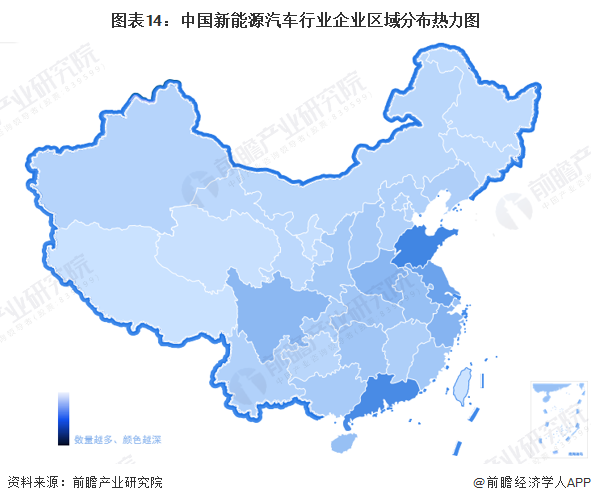
第一类:头部车企所在地,受益于整合红利。
拥有比亚迪、特斯拉等头部企业的城市,在整合中进一步巩固优势。深圳有比亚迪、上海有特斯拉、常州有理想、合肥有蔚来,头部企业产能利用率高、有扩张能力和意愿,行业出清反而为它们腾出了更大的市场空间。这些城市在“十五五”期间受产能预警调控的冲击小。
第二类:传统汽车重镇,转型压力最大。
长春、沈阳、广州等传统汽车重镇,面临燃油车产能萎缩和新能源转型偏慢的双重压力。这些城市的共同特征是:燃油车产能基数大,新能源转型节奏慢,产能利用率普遍低于行业均值。
但部分城市已经开始主动求变。沈阳将闲置的北盛厂区转型为甲醇新能源整车生产基地,引入吉利集团,实现“当年关停、当年改造、当年盘活、当年投产”,带动10多家核心供应商落户,预计本地配套率达40%以上,全部达产后设计年产能20万辆。长春也出台政策,支持本地整车企业通过股权投资、技术合作等形式入股或收购优质品牌,以代工或独立生产等形式盘活闲置整车产能。
从“找新的”变成“盘活的”,这是传统汽车重镇正在发生的思路切换。
第三类:动力电池主导型城市,面临“新一轮产能过剩”风险。
宁德、宜宾、遂宁、宜春、荆门等以动力电池为主导产业的城市,正面临新的挑战。动力电池被首次纳入产能预警调控体系,意味着这些城市的电池扩产项目将面临更严格的审批和调控。上一轮整车产能过剩的教训还没消化完,新一轮电池产能过剩的压力已经压上来了。
总的来说,一座城市在新能源赛道上的安全感,将取决于它的产能利用率在行业平均线之上还是之下。大招大引的时代正在过去,盘活产能的时代已经到来。
前瞻产业研究院深耕行业研究近30年,在新能源汽车领域积累了丰富的一手数据和规划经验,累计编制新能源汽车相关研究报告超过100份,为数十个地方政府提供过新能源汽车产业规划与招商策略服务。从政策信号深度解读、到产能利用率诊断、存量资产盘活路径设计和产业链精准招商,前瞻能够帮助地方政府和企业在这轮整合中找准定位、提前布局。

前瞻产业研究院 产业观察组
更多行业研究分析详见:
【1】《2026-2031年中国新能源汽车行业市场前瞻与投资战略规划分析报告》,前瞻产业研究院
同时前瞻产业研究院还提供产业新赛道研究、投资可行性研究、产业规划、园区规划、产业招商、产业图谱、产业大数据、智慧招商系统、行业地位证明、IPO咨询/募投可研、专精特新小巨人申报、十五五规划等解决方案。如需转载引用本篇文章内容,请注明资料来源(前瞻产业研究院)。
更多深度行业分析尽在【前瞻经济学人APP】,还可以与500+经济学家/资深行业研究员交流互动。更多企业数据、企业资讯、企业发展情况尽在【企查猫APP】,性价比最高功能最全的企业查询平台。
品牌、内容合作请点这里:寻求合作 ››
 让您成为更懂趋势的人
想看更多前瞻的文章?扫描右侧二维码,还可以获得以下福利:
下载APP
关注微信号


扫一扫下载APP
与资深行业研究员/经济学家互动交流让您成为更懂趋势的人
违法和不良信息举报电话:400-068-7188 举报邮箱:service@qianzhan.com 在线反馈/投诉 中国互联网联合辟谣平台
Copyright © 1998-2026 深圳前瞻资讯股份有限公司 All rights reserved. 粤ICP备11021828号-2 增值电信业务经营许可证:粤B2-20130734