11月2日,证监会提出优化“护盘式回购”规则,并表示将支持、鼓励和督促具备条件的上市公司,特别是重要指数成份股和龙头科技股公司积极实施回购。相关规则的正式修订仍在推进。
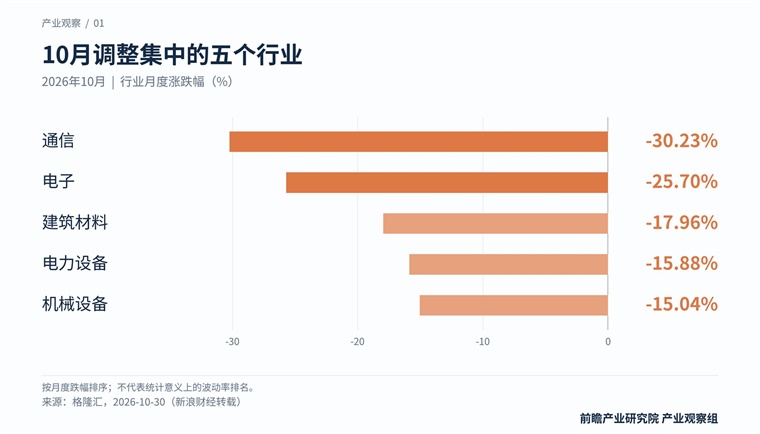
观察刚刚结束的10月,按行业月度跌幅衡量本轮调整,通信降幅30.23%,电子降幅25.70%,建筑材料降幅17.96%,电力设备降幅15.88%,机械设备降幅15.04%,是降幅最集中的五个板块。
据前瞻观察,深入企业经营会发现:有的产业仍在扩张,困难集中在交付和技术切换;有的需要消化过剩产能,利润向更高效率的产品集中;还有一些产业面对的是终端需求持续收缩。政策能否形成持久效果,还要看企业能否据此调整经营、作出响应。
一方面,通信是这轮下跌最深的板块,但光通信龙头的经营数据,并不支持“AI设备需求已经全面萎缩”的判断。中际旭创前三季度营业收入695.47亿元,同比增长178.13%,公司将增长主要归因于800G、1.6T等高端光模块销售增加。9月底存货较上年末增加88.30%,公司解释为在手订单增加带来的备料需求。
收入和备料同时扩张,意味着至少在这一企业样本中,生产仍在围绕订单加速。不能看到库存上升,就直接认定产品卖不动;也不能因为企业解释为备货,就忽略未来交付变化的风险。真正应该追踪的是客户验收、出货节奏,以及新一代产品量产之后的良率和成本。
若我们把视角放到全球市场,矛盾可能就更清楚。譬如,微软在截至2026年9月30日的季度投入资本开支452亿美元,同时披露部分原定交付的第三方算力容量出现延迟。约四分之三资本开支投向以CPU、GPU为主的短寿命资产,其中还包含存储成本上升的影响。
这意味着,大客户的投资金额、实际设备采购量和最终交付时间,不能画等号。机房供电、服务器部署、网络连接、客户验收必须衔接;其中一个环节推迟,上游排产就可能跟着改变。支出增加也可能部分来自零部件涨价,而非采购数量同比例增加。
因此,光通信产业当前更有依据的判断,是需求扩张中的交付压力与技术迭代风险同时存在。更高速产品能够增加单机价值,也要求供应商持续投入研发、设备和客户认证。只有订单能稳定交付、产品代际能持续跟上,今天的高增长才具有延续性。
而电子板块则包含另一种压力:终端消费不足。据前瞻观察、中国信通院数据显示,2026年前三季度国内手机市场出货量为1.89亿部,同比下降14.1%。这与AI数据中心扩张处在不同的需求轨道上。

对依赖手机的芯片、显示、摄像头和组装环节,订单最终要由终端销量消化。单部手机使用更贵的芯片、更复杂的影像系统,可以提高部分供应商的单机收入,却未必抵消整机数量下降;企业的出口占比、客户份额和产品升级幅度,又会进一步拉开差距。
所以,电子产业需要拆到“谁在采购、采购什么、最终卖给谁”。数据中心设备采购增长,与消费者延长换机周期可以同时发生。把它们装进一个“科技景气”的概念,会把需求强弱和受益环节全部混淆。
我们再看,电力设备板块的分化更值得警惕,尤其是光伏的存量与增量。国家能源局数据显示,9月底太阳能发电累计装机达到13.1亿千瓦,同比增长16.5%;但前三季度新增装机为110.83GW,同比下降53.9%。不过累计装机继续增长,但当期新增需求却明显收缩。
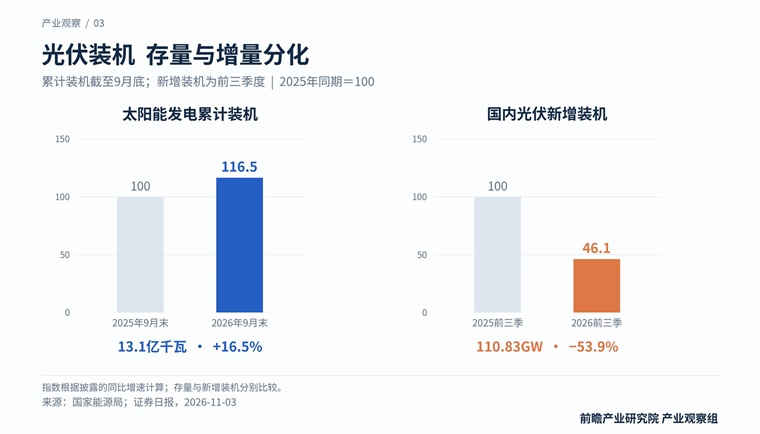
累计装机反映已有多少电站,新增装机才更接近当期国内新增设备需求。制造企业还要依靠海外订单、更新需求和库存变化来平衡生产,不能拿电站存量增长,直接推导硅料、硅片、电池片、组件都将持续增产。
中国光伏行业协会此前披露的行业情况,已经指出开工不足、供需失衡和低效产能退出的问题。 在这样的供给基础上,新增需求回落会进一步加大竞争压力。连续生产的产线需要覆盖折旧、人工和能源成本,企业即使减少产量,也不会立即消除成本负担。上游材料价格回升时,如果组件销售价格无法同步上调,下游制造利润还可能受到挤压。
但光伏也并非只有恶化这一条线索。隆基绿能前三季度收入438.64亿元,同比下降13.85%,归母净亏损47.13亿元;与此同时,BC背接触组件销量达到31.64GW,同比增长118.58%,占组件出货超过65%。第三季度归母净亏损为10.29亿元,环比收窄,公司披露BC组件毛利率较上半年提升6.27个百分点。
这说明,行业总量承压与产品升级可以同时发生。而对于土地、屋顶面积受限的项目,更高效率的组件有机会创造额外价值;但技术优势最终要覆盖制造成本和新增设备投入,才能转化为可持续利润。光伏走出低谷,需要低效产能退出,也需要高效产品真正获得客户认可。只看装机总量,或者只看某一家企业减亏,都不足以判断全行业已经反转。
同属电力设备的动力电池,需求方向却不同。据前瞻观察统计,前三季度国内动力电池累计装车576.3GWh,同比增长16.7%;其中磷酸铁锂电池占82.8%,其装车量同比增长18.5%,高于三元电池的7.3%。
这不仅说明电池与光伏不能共用一套判断法则,还意味着电池产业链内部必须继续细分。技术路线变化会改变不同正极材料及其上游原料的需求结构,电池装车增长不会平均传递给所有材料企业。最终,企业竞争力仍要落实到单位成本、安全性、寿命,以及进入客户产品体系后的实际供货。

另一方面,能源转型的需求也在向电力系统配套延伸。国家能源局披露,前三季度电网、新型储能、充换电基础设施等领域合计投资同比增长15.3%。前瞻认为,当新增发电设备需要更好的接入、调度和消纳条件时,改善系统运行效率的环节,比简单复制同质化制造产能更有产业意义;具体企业仍须用设备交付和实际运行效果证明自身能力。
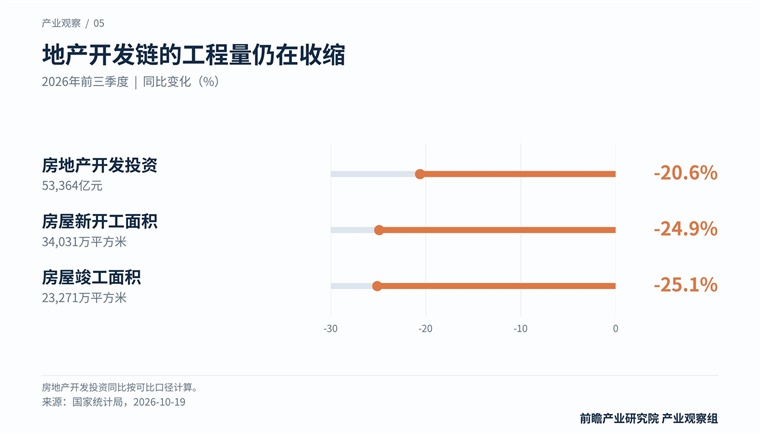
建筑材料的困难则更直接:支撑大量传统建材需求的工程量在减少。国家统计局数据显示,前三季度房地产开发投资同比下降20.6%,房屋新开工面积下降24.9%,竣工面积下降25.1%。
新开工减少,会压缩基础施工和主体建设阶段对水泥、混凝土等材料的需求;竣工减少,则使玻璃、门窗、涂料、装饰材料等环节承压。不同材料传导时点并不相同,但当开工和竣工同时下行,产业链就很难依靠某一个施工阶段的需求接力,实现普遍恢复。
但是价格回升也不能说明景气转向。中国建筑材料联合会公布的10月建材工业景气指数为97.3,低于100的临界点;价格指数为101.3,生产指数却只有96.0。联合会同时指出,煤炭等能源价格高位上行,使企业承受成本压力并推动产品调价。
这意味着,一部分涨价可能是在弥补成本,而需求和生产仍然偏弱。对重资产建材企业,销量减少会抬高单位固定成本,能源涨价又挤压经营空间。回购改善不了工地的材料消耗量,真正影响经营恢复的,是实际施工、项目结算,以及产能能否与新的需求规模匹配。
更长远地看,存量住房修缮、城市更新和节能改造,会创造防水、保温、修复等需求,但其材料结构与大规模新建住宅不同。企业需要重新组织产品、渠道和服务,不能假定新需求会按原比例接替过去的水泥、砂石和基础建材用量。
机械设备的波动,则体现了设备投资对下游需求变化的放大作用。工厂产量增长,不一定需要购买更多设备:如果已有闲置产能,提高开工率就可能完成增产。反过来,一旦客户下调扩产计划,设备订单的变化可能明显大于终端产品需求的变化。
因此,光伏制造设备、工程机械和通用自动化设备,不能放在同一个周期里解释。前者更依赖新增产线与技术改造,工程机械要看施工、矿山及设备更新,自动化设备则要看客户能否通过改造提高效率、缩短投资回收时间。产业的总产值增长,并不等于每一家设备商都有新订单。
海外市场还提供了另一组证据。中国工程机械工业协会据海关数据整理,前三季度工程机械出口额535.14亿美元,同比增长22%。 国内部分工程需求收缩,与出口增长正在同时发生。对出海设备企业,判断竞争力应继续落到当地客户使用、备件供应、维修服务和复购,出口金额增长本身也不能替代对订单持续性的判断。
把这些行业放在一起,才能看到此次调整背后的产业图景:AI相关制造仍有真实扩张,但必须解决交付和迭代;消费电子需要终端需求恢复;光伏需要需求、产能与技术路线重新匹配;建材需要适应工程需求规模变化;机械设备则要在不同下游和地区寻找有效订单。
这种分化还体现在生产活动的实物指标上。国家能源局数据显示,前三季度互联网数据服务业用电量增长41.6%,而水泥、玻璃、建筑业用电量分别下降8.1%、10.7%、8.7%。用电量不能完全代表产出,却清楚显示了不同产业活动的方向差异。
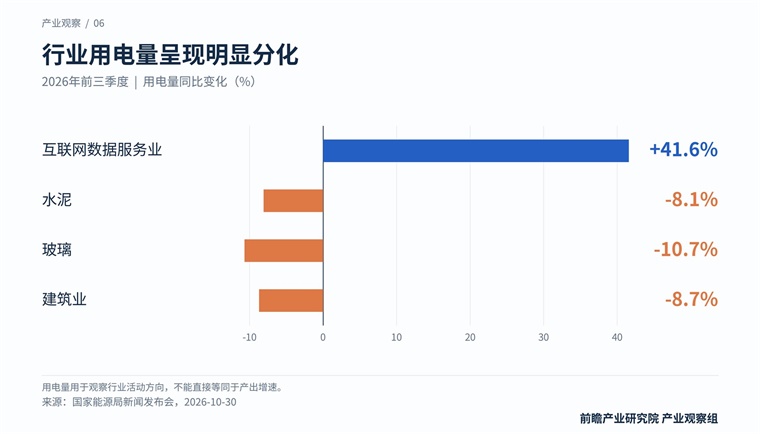
所以,前瞻从宏观发展角度看,新产业增长也不会自动填补旧产业收缩的全部缺口。两者对应的地区、劳动技能、生产设备和供应商不同。光模块增加的订单,无法直接转化成水泥厂的需求;电池技术路线升级,也可能让部分材料产能失去原来的市场。这些转换需要企业调整,也需要劳动力、技术和公共基础设施跟着变化。
因此,护盘式回购之外,产业政策的着力点必须具体:对订单增长的先进制造,改善关键供给和交付条件;对产能过剩的环节,推动低效产能退出与技术改造;对需求收缩的行业,帮助企业转向有真实使用需求的新产品和服务。
国家出手稳定市场,可以为企业调整争取时间。这段时间是否有成效,最终要我们还得持续关注新订单、有效产能、产品竞争力和持续经营改善来研判。
品牌、内容合作请点这里:寻求合作 ››
 让您成为更懂趋势的人
想看更多前瞻的文章?扫描右侧二维码,还可以获得以下福利:
下载APP
关注微信号


扫一扫下载APP
与资深行业研究员/经济学家互动交流让您成为更懂趋势的人
违法和不良信息举报电话:400-068-7188 举报邮箱:service@qianzhan.com 在线反馈/投诉 中国互联网联合辟谣平台
Copyright © 1998-2026 深圳前瞻资讯股份有限公司 All rights reserved. 粤ICP备11021828号-2 增值电信业务经营许可证:粤B2-20130734