2026年11月12日,英伟达宣布,黄仁勋辞去总裁、首席执行官及董事职务,即时生效,由首席财务官Colette Kress兼任临时首席执行官。公司董事会表示,预计业务运营、客户承诺与产品路线图将保持连续。
作为全球人工智能产业的重要参与者,英伟达的管理层交接,牵动着技术研发、供应链组织和客户投资决策。观察这一事件,需要进一步研究其竞争优势如何形成、产品迭代如何向上下游传导,以及大规模算力投入如何获得持续回报。
从产业链角度看,英伟达已经形成覆盖芯片、互联、系统与软件的协同体系。创始人离任将检验这一体系的组织韧性;全球算力产业下一阶段的分化,则取决于各环节能否将技术能力转化为稳定交付,并最终形成客户愿意持续投入的商业价值。
一、从商业架构看,产业链组织能力成为竞争优势的重要支撑
英伟达的收入结构,反映了其商业重心的变化。
截至2026年7月26日的2027财年第二季度,英伟达实现营收约962亿美元,同比增长106%;按市场平台口径,数据中心收入约890亿美元,占总营收的92.5%。这意味着,其经营表现已与全球人工智能基础设施投资高度关联,云厂商、AI云及企业客户的采购和部署节奏,对公司增长具有重要影响。
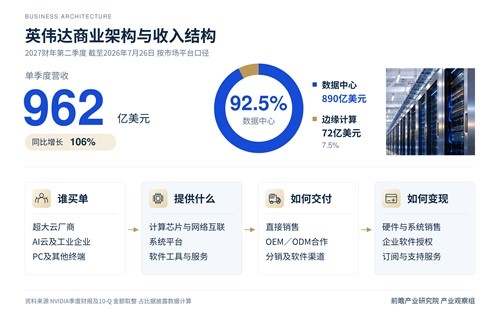
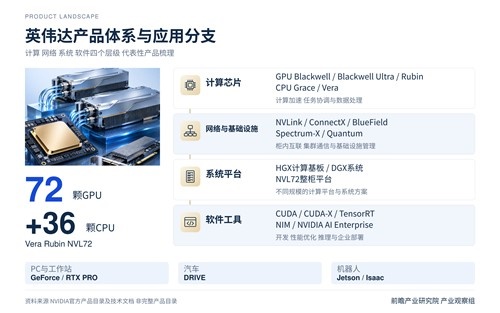
理解这一收入结构,需要进一步拆解其商业架构。计算芯片提供基础处理能力,网络互联支撑大规模协同,系统平台承担集成,软件工具支持开发与部署,整机厂商和系统合作伙伴参与生产交付。各环节相互配合,形成面向不同客户需求的产品与服务体系。英伟达公布的合作伙伴涵盖戴尔、HPE、联想、富士康、广达等企业,体现出其平台与全球制造、系统集成能力的广泛连接。
这一架构的商业价值,在于降低客户使用复杂技术的组织成本。客户采购大规模算力,需要同时处理硬件选型、程序适配、网络通信、系统稳定性和后续运维。平台能够在这些环节提供较为完整的支持,就有条件在客户长期开发和部署过程中积累工具、人才与工程经验。更换技术平台时,这些既有投入又会转化为需要重新评估的适配成本。
据此判断,英伟达的竞争优势已经部分沉淀为产业链的协同关系。其延续既取决于核心技术,也取决于能否协调研发、制造、软件开发者与大客户,使不同环节按照相近节奏完成准备。
龙头企业的长期竞争力,体现在能否把分散的技术和供给,组织成客户可以稳定使用的产品与服务。
此次管理层交接,首先将检验这种组织能力的连续性。新品研发、关键部件准备、合作伙伴量产和客户部署之间存在较强关联,任何一处节奏变化,都可能增加其他环节的调整成本。因此,后续观察应落实到产品路线执行、核心团队稳定、大客户合作和供应链履约等具体事项。
二、从产品体系看,整柜协同正在改变产业链的约束与价值分配
英伟达的产品布局,体现了算力竞争向系统层面延伸的趋势。
以Vera Rubin NVL72为例,其整柜配置包括72颗GPU和36颗CPU,并集成高速互联、网卡及基础设施处理器等组件。芯片计算、数据传输和系统管理共同影响运行效率,产品性能与使用成本需要在整套系统中进行优化。
随着系统复杂度提高,产业链各环节之间的约束会更加明显。计算能力提升之后,如果内存带宽不足、网络通信效率偏低,或者供电散热条件无法满足要求,新增硬件的性能就难以充分释放。由此,算力投资将同时拉动多个细分环节,但不同环节获得的订单和利润并不一致。
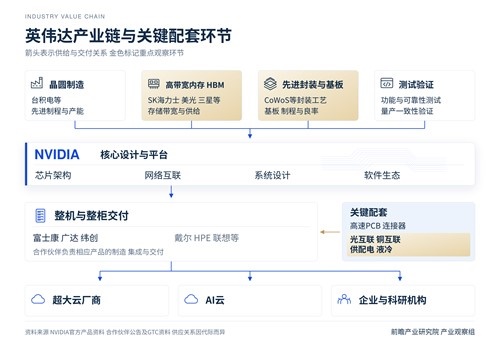
在芯片与封装端,高带宽内存、先进封装、封装基板和测试能力,影响高性能计算产品能否实现规模化交付。相关企业的竞争力,需要结合量产良率、客户验证、供货稳定性和扩产效率综合判断。技术要求提高可能增强部分供应商的议价能力,新增产能释放与替代方案成熟,也会改变这种议价关系。
在互联与整机端,高速网络、光电连接、PCB及系统集成共同影响集群效率。随着产品向整柜和更大规模集群演进,企业需要证明自身产品在复杂系统中的可靠性,并适应客户连续迭代的工程要求。部件性能、系统适配和量产交付之间的协同,将成为获取长期订单的重要条件。
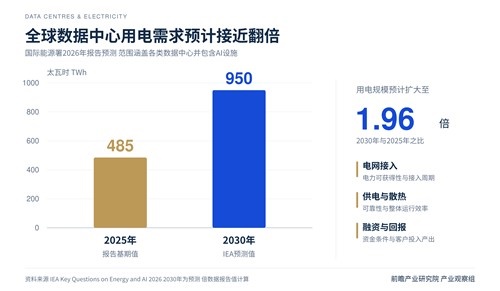
在供电与散热端,算力扩张进一步关联电网接入、电力装备、能源成本与冷却系统。国际能源署在2026年发布的《能源与人工智能关键问题》报告中预计,包括AI设施在内的全球数据中心用电量,将由2025年的约485太瓦时增至2030年的约950太瓦时。报告同时指出,电网及供应链瓶颈正在约束部分项目的推进。
这意味着,判断算力项目的落地条件,需要将芯片供应与电力、网络、机房工程放在同一张供给清单上。某一环节提前扩产,并不必然带来整个系统同步投运;不同地区的电网条件、建设周期和客户需求,也会影响项目的实际使用成本。
产业链价值将更多地向能够解除系统约束、稳定完成交付的环节集中,但价值能否留在企业,仍取决于技术壁垒、供货份额和成本控制。
据此,观察产业景气度,应沿着产品发布、部件备货、整柜交付、机房投运和客户使用逐层验证。前端订单增长与终端应用收益之间存在时间差,供应链企业也会面临不同的验收周期和资金占用。把这一传导过程研究清楚,才能判断需求增长能够在哪些环节形成可持续利润。
三、从产业布局看,应以应用收益牵引技术攻关与工程协同
英伟达的发展路径及此次交接,对我国算力产业的启示,集中体现在技术供给、系统工程与应用市场的协同建设上。
国务院2025年印发的《关于深入实施“人工智能+”行动的意见》,已对人工智能芯片与软件生态、超大规模智算集群、算力资源统筹以及数、算、电、网协同作出部署,同时提出加强算力供需匹配、推动行业应用和共性平台建设。落实这些要求,需要进一步打通关键技术、工程验证与实际应用之间的联系。
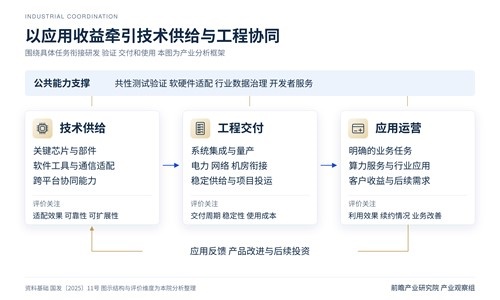
在技术组织上,应把关键部件突破与系统可用性共同纳入评价。芯片研发需要与开发工具、编译优化、算子适配、通信软件和运维体系同步推进。建议围绕具有明确需求的训练、推理任务,建设跨企业的测试验证环境,使硬件、软件与系统企业能够在统一条件下发现问题、改进产品,缩短从技术成果到规模应用的过程。
对具有封装测试、光通信、电力装备等产业基础的地区,可围绕具体细分环节加强客户认证、可靠性验证和量产服务,提高本地企业进入稳定供应体系的能力。产业链布局应充分利用既有制造和工程基础,优先形成可以服务多类客户、适配多种平台的供给能力。
在项目布局上,应统筹算力需求、能源条件和网络连接。具备能源条件的地区,需要同步评估电网接入、供电可靠性、网络时延以及客户服务范围;应用需求集中的地区,则应加强行业数据、软件服务与算力平台的衔接。不同地区承担不同功能,通过跨区域协作提高资源利用效率,有助于减少同类项目集中建设带来的供需错配。
招商引资和项目论证也应沿产业链向后延伸。在考察设备投资、建设规模的同时,进一步核实客户来源、订单持续性、应用适配要求和运营能力,判断项目能否带动本地企业形成新的工程经验、产品能力与长期订单。
在产业评价上,应建立从算力投入到应用收益的持续跟踪机制。针对不同训练和推理场景,分类观察有效算力利用、任务完成时延、运行稳定性和使用成本,并在相同任务与服务质量要求下进行比较。对经营性平台,还应持续跟踪客户续约、服务收入及资金回收情况;对行业应用,则应检验其是否改善研发效率、生产质量、运营成本或服务能力。
公共投入可优先支持共性测试验证、软硬件适配、行业数据治理和开发者服务等基础能力。经营性算力扩容宜依据可验证的客户需求分期实施,使应用推广、能力提升与后续投资形成相互支撑的关系。
国际能源署的研究指出,大规模数据中心建设对外部融资的需求上升,其扩张节奏将更加受到预期回报和融资条件的影响。这提示我们,算力产业的持续发展,需要在供给能力提升的同时,不断改善使用算力的经济性。
英伟达此次交接,将持续检验其多年形成的产业组织能力。对我国而言,更有价值的着力点,是把关键技术供给、系统工程能力与真实应用需求连接起来。能够稳定交付、持续降低使用成本,并在客户业务中形成可衡量的收益,才能使技术进步转化为产业链的长期竞争力。
前瞻产业研究院 产业观察组
更多本行业研究分析详见前瞻产业研究院《2026-2031年中国GPU芯片行业市场前瞻与投资战略规划分析报告》
同时前瞻产业研究院还提供产业新赛道研究、投资可行性研究、产业规划、园区规划、产业招商、产业图谱、产业大数据、智慧招商系统、行业地位证明、IPO咨询/募投可研、专精特新小巨人申报、十五五规划等解决方案。如需转载引用本篇文章内容,请注明资料来源(前瞻产业研究院)。
更多深度行业分析尽在【前瞻经济学人APP】,还可以与500+经济学家/资深行业研究员交流互动。更多企业数据、企业资讯、企业发展情况尽在【企查猫APP】,性价比最高功能最全的企业查询平台。
品牌、内容合作请点这里:寻求合作 ››
 让您成为更懂趋势的人
想看更多前瞻的文章?扫描右侧二维码,还可以获得以下福利:
下载APP
关注微信号


扫一扫下载APP
与资深行业研究员/经济学家互动交流让您成为更懂趋势的人
违法和不良信息举报电话:400-068-7188 举报邮箱:service@qianzhan.com 在线反馈/投诉 中国互联网联合辟谣平台
Copyright © 1998-2026 深圳前瞻资讯股份有限公司 All rights reserved. 粤ICP备11021828号-2 增值电信业务经营许可证:粤B2-20130734